相続税の納税が間に合わない時はどうすればいい?延納制度の利用条件と手順を解説
相続の場面で相続税の納付が困難となる事例は度々発生します。
本記事では、延納制度の利用条件と手続きの手順について解説します。
相続税の納税が間に合わない時はどうすればいい?
相続税の納付は、相続の開始があったことを知った日の翌日から10か月以内に、現金で一括で行うことが原則です。
しかし、相続財産の多くが不動産や自社株式などの金銭以外の資産で占められている場合、期日までに納税資金を用意できない可能性があります。
もし、納期限に間に合いそうにない場合は、分割して納付を行う延納制度の利用を検討しましょう。
相続税の延納を利用するための条件
相続税の延納制度を利用する際には、一定の要件を満たす必要があります。
以下で具体的な条件を確認していきましょう。
条件①相続税額が10万円を超えていること
1つ目の条件として、納付すべき相続税額が10万円を超えていることが挙げられます。
相続税額が10万円以下の少額である場合は、延納制度の対象外となり一括での納付が求められます。
申告書上で自らの納付すべき税額を計算し、基準となる額を超えているかどうかを確認しておきましょう。
条件②現金一括納付が困難な理由があること
2つ目の条件は、納期限までに金銭で一括納付することが困難であると認められる理由が存在することです。
手元にある預貯金や手元現金だけで税金を全額納付できる状態である場合は、原則として延納は認められません。
相続財産に占める不動産や株式の割合が高く現金化に時間がかかる場合や、生活に必要な資金を考慮したうえで一括納付が難しいと判断される場合に申請が可能となります。
条件③適切な担保を用意すること
3つ目の条件は、延納税額および利子税に見合う適切な担保を税務署へ提供することです。
提供できる担保の主な種類は次の通りです。
国債や地方債
土地や建物などの不動産
上場株式などの有価証券
税務署長が認める保証人の保証
ただし、延納税額が100万円に収まり、かつ延納期間が3年以内である場合は担保の提供が不要となります。
条件④申告期限までに必要書類を出すこと
4つ目の条件は、相続税の申告期限および納付期限までに必要な書類をすべて税務署へ提出することです。
申告期限を1日でも過ぎて申請を行った場合、延納制度の利用は認められず原則通り一括での納付を求められます。
必要書類の収集には一定の期間がかかるため、申告期限から逆算して早めに書類の手配を進めておくことがポイントとなります。
相続税における延納手続きの流れ
相続税の延納制度を利用する際は、決められた順序に従って手続きを進める必要があります。
以下で、全体の順序を確認していきましょう。
手順①書類の準備
延納の申請を行うにあたり、必要な申請書類と添付資料の準備を行います。
国税庁のウェブサイトや税務署の窓口から該当する書類を入手して作成します。
主な提出書類の構成は次の通りです。
相続税延納申請書
金銭納付を困難とする理由書
不動産等の担保提供関係書類
不動産を担保にする場合は、登記事項証明書や印鑑証明書、評価額を確認するための資料などもあわせて揃えておきましょう。
手順②申請書類の提出
準備した書類一式を、被相続人の住所地を管轄する税務署へ提出します。
提出の期限は相続税の納付期限と同じです。
申請書とあわせて担保提供関係書類を同時に提出することが原則となりますが、担保関係書類の提出が期限までに間に合わない場合は、担保提出期限延長届出書を提出することで最長6か月まで期限を延長できる場合があります。
ただし、延長を行っている期間中も利子税が発生する点には注意しましょう。
手順③税務署の審査と通知
申請書類を税務署へ提出した後は、税務署長による審査が行われます。
審査では、金銭による一括納付が本当に困難であるかや、提供された担保の価値が十分であるかなどが精査されます。
審査の結果、許可または却下の通知書が税務署から届きます。
担保の補正が必要であると判断された場合は、指定された期日までに差替えなどの対応を行う必要があります。
手順④分割納付の開始
延納の許可通知書が届いた後は、決定された計画に従って年1回の分割納付を開始します。
毎年の納付額には、延納している本税の部分に加えて、利子税と呼ばれる利息に相当する金額が含まれます。
支払いが滞ると延納の許可が取り消されるリスクが生じるため、毎年の納付期日をしっかり管理して期日までに資金を準備しておきましょう。
まとめ
相続税の納付が期限に間に合わない場合は、分割納付が認められる延納制度を活用することが有効な対策となります。
ただし、利用には一定の条件を満たす必要があることも把握しておきましょう。
相続税の計算や申告に不安がある場合は、相続に詳しい税理士までご相談ください。
Basic Knowledge
当事務所が提供する基礎知識
-
養子縁組で相続税はな...
相続税の節税対策として養子縁組が有効であるという話を聞いたことはないでしょうか。実際、養子縁組を行うことで相続税の負担を軽減できる可能性はあります。その一方で、思わぬリスクやトラブルを招くこともありますので、養子縁組が相 […]

-
【2023年度税制改...
相続税の生前贈与加算制度が2023年度税制改正により改正されました。これにより、死亡日から遡って相続税の課税対象となる期間が3年から7年へと延長されました。また、このことはこれまでの相続税対策や相続税の計算にさまざまな影 […]

-
合資会社と株式会社で...
合資会社は無限責任社員と有限責任社員が混在する持分会社で、有限責任社員しかいない株式会社とは性質が大きく異なります。その違いは両社の事業承継の方法にも反映され、進め方や採れる選択肢には差があります。合資会社での事業承継の […]

-
相続税申告を税理士に...
相続税申告を税理士に依頼することによって、税理士は次のようなことが対応可能となります。・相続税の申告代行相続税の申告を税理士に依頼をすることが出来ます。相続税の申告書の記入は非常に面倒なものとなることもあります。そのため […]

-
相続税の基礎控除額は...
相続税における「基礎控除」とは、相続財産のうち一定額までを課税対象から除外する制度です。多くの場合、遺産の総額が基礎控除額を上回らないため相続税が課されないのですが、その判定をするにはまず基礎控除額を把握できないといけま […]

-
自動車の相続税はいく...
自動車も相続税課税対象の財産です。被相続人が有していた財産の中に自動車が含まれているときは、自宅や宅地、現金、預貯金などの財産と同じように相続税の計算に含めなければなりません。 当記事では、自動車と相続税の関係について言 […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
- 池袋 生前贈与
- 相続対策 相談 税理士 文京区
- 贈与税申告 相談 税理士 文京区
- 相続税申告 相談 税理士 練馬区
- 生前贈与 相談 税理士 練馬区
- 池袋 贈与税
- 贈与税申告 相談 税理士 目黒区
- 相続対策 相談 税理士 板橋区
- 相続対策 相談 税理士 目黒区
- 相続税申告 相談 税理士 目黒区
- 贈与税申告 相談 税理士 練馬区
- 相続対策 相談 税理士 練馬区
- 生前対策 相談 税理士 目黒区
- 相続税申告 相談 税理士 板橋区
- 生前対策 相談 税理士 豊島区
- 生前対策 相談 税理士 文京区
- 生前贈与 相談 税理士 目黒区
- 贈与税申告 相談 税理士 板橋区
- 生前贈与 相談 税理士 豊島区
- 相続税申告 相談 税理士 豊島区
Certified Public Tax Accountant
税理士紹介
-
- 税理士
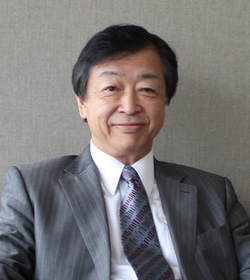
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |