富裕層におすすめの相続税対策とは?対策をしないリスクも解説
日本の相続税制は累進課税方式を採用しているため、遺産の総額が増加するにつれて税率も高くなります。
そのため、保有する財産の多い富裕層は、相続が発生した際の相続税の負担が重くなりがちです。
本記事では、富裕層の方が相続税対策をしないことのリスクや、富裕層におすすめな相続税対策について解説します。
富裕層の方が相続税対策をしないことのリスク
富裕層の方が相続税対策をしないことには、次のようなリスクがあります。
納税資金の不足によって資産を売却しなければならなくなる
相続税対策を講じていないと、多額の相続税を納税するために、保有している優良な不動産や事業用の資産を売却せざるを得なくなるリスクが高まります。
相続税を納める際には、現金によって一括納付することが原則です。
そのため、遺産の大半が不動産や自社株で占められている場合、相続人は納税資金を捻出するために土地を手放したり、会社の株式を外部に流出させたりしなければならないことも珍しくありません。
優遇措置の適用漏れによって過大納付してしまう
相続税対策を十分に検討していないと、税制上の特例や控除の適用漏れにより、本来支払う必要のない税金を納めることになるリスクがあります。
富裕層の方の場合、課税対象となる財産の規模が大きく、過大納付によって増加する負担もより重くなるため、注意が必要です。
富裕層の方におすすめの相続税対策
相続税の負担を軽減させたいとお考えの富裕層の方は、以下の相続税対策をご検討ください。
生前贈与を活用して計画的に資産を移転する
生前贈与を活用して計画的に資産を移転することで、相続税の課税対象となる財産総額そのものを減らすことができます。
相続税対策として多く用いられるのは、暦年贈与を長期にわたって継続する方法です。
暦年贈与では、基礎控除によって受贈者1人あたり年間110万円まで贈与税が課されません。
よって、長期間にわたり毎年110万円以下の金額を贈与することで、贈与税の負担なく相続発生時の課税遺産総額を圧縮できます。
ただし、毎年同じ時期に同じ金額をあらかじめ約束して渡していたとみなされると、定期金給付契約に基づく贈与として一括して贈与税が課せられるリスクがあることに注意が必要です。
贈与の際には毎回生前贈与契約書を作成し、銀行振込など証拠が残る形で資金を移動させることが推奨されます。
また、相続開始前の一定期間に発生した生前贈与については相続財産に足し戻すことになっていることにも注意してください。
移転させたい財産が多い場合には、早期から贈与を開始する必要があります。
多額の財産を効率的に移転させるためには、相続時精算課税制度を選択することも効果的です。
相続時精算課税制度は、原則として60歳以上の父母または祖父母から18歳以上の子や孫に対して財産を贈与する場合に利用でき、基礎控除枠とは別に累計2500万円までの贈与について非課税となります。
2500万円を超えた部分については一律20%の税率で贈与税を納付し、相続が発生したときに贈与財産を相続財産に足し戻して相続税額を再計算します。
また、子や孫の教育費や生活費については、必要な都度直接支払う形をとれば原則として贈与税が非課税となるため、生活支援と合わせて資産を移転することが可能です。
不動産を活用することで相続税評価額を圧縮する
現金をそのまま保有するのではなく、賃貸用のアパートなどの不動産に代えることで、相続税評価額を圧縮できます。
なぜなら、賃貸用に利用されている不動産は所有者が勝手に活用することができず、その分評価額が低くなるためです。
さらに、相続の際には小規模宅地等の特例を適用することで、賃貸アパートの敷地について最大200㎡まで評価額を50%減額することもできます。
ただし、過度な節税を目的とした無理な不動産投資であると判断されると、税務署から否認されるリスクがあるため、注意してください。
相続税対策として不動産投資を行う場合には、税理士と連携しながら進めることがおすすめです。
法人を活用して資産を分散させる
法人を活用した資産の分散も、大規模な財産を持つ方にとっては有効な選択肢となります。
個人で所有している収益不動産を資産管理会社に保有させたり、家族を役員や株主として迎えて給与や配当を分散させたりすることで、個人の所得税や将来の相続税の負担を総合的に軽減することが可能です。
まとめ
本記事では、富裕層の方が相続税対策をしないことのリスクや、富裕層の方におすすめな相続税対策について解説しました。
富裕層の方は相続税の課税対象が大規模になることが多く、優遇措置の適用漏れがあった場合の影響も大きくなりがちです。
相続税対策でお悩みの方は、税理士への相談をご検討ください。
Basic Knowledge
当事務所が提供する基礎知識
-
相続税申告の必要書類...
相続税の申告に必要な書類は次の通りです。①相続人のマイナンバーを確認できるもの②相続人の身分を確認できる身分証明書③相続税の申告書④相続人全員の印鑑証明書、戸籍謄本、住民票⑤死亡診断書⑥遺言書または遺産分割協議書の写し& […]

-
親族外の事業承継|お...
親族外で行う事業承継(親族外承継)は、企業の存続と成長を図る上で重要な選択肢の1つとなっています。以下に、親族外承継の主な特徴やよくある問題、そしてそれらに対応するために押さえておくべきポイントを紹介します。親族外承継の […]

-
保険の非課税枠を活用...
生命保険には非課税枠が存在し、それを利用することで生前対策を行うことが可能です。保険金には相続税が課税されることになりますが、本来遺された方々の生活のための財産ということもあって非課税枠が設定されています。非課税限度額は […]

-
富裕層におすすめの相...
日本の相続税制は累進課税方式を採用しているため、遺産の総額が増加するにつれて税率も高くなります。そのため、保有する財産の多い富裕層は、相続が発生した際の相続税の負担が重くなりがちです。本記事では、富裕層の方が相続税対策を […]

-
相続人以外が相続財産...
相続人以外の人が相続財産を受け取ることを「遺贈」といいます。遺贈を受ける場合には、注意点があります。 ■遺贈を受け取る人が被相続人よりも先に死亡した場合被相続人よりも遺贈をしようとしていた方がなくなった場合には […]

-
合資会社と株式会社で...
合資会社は無限責任社員と有限責任社員が混在する持分会社で、有限責任社員しかいない株式会社とは性質が大きく異なります。その違いは両社の事業承継の方法にも反映され、進め方や採れる選択肢には差があります。合資会社での事業承継の […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
- 生前対策 相談 税理士 文京区
- 贈与税申告 相談 税理士 板橋区
- 生前贈与 相談 税理士 目黒区
- 池袋 相続税
- 相続対策 相談 税理士 練馬区
- 贈与税申告 相談 税理士 豊島区
- 相続対策 相談 税理士 目黒区
- 贈与税申告 相談 税理士 目黒区
- 生前贈与 相談 税理士 文京区
- 生前贈与 相談 税理士 豊島区
- 生前対策 相談 税理士 板橋区
- 相続税申告 相談 税理士 文京区
- 贈与税申告 相談 税理士 文京区
- 生前贈与 相談 税理士 練馬区
- 相続対策 相談 税理士 豊島区
- 生前対策 相談 税理士 練馬区
- 相続対策 相談 税理士 板橋区
- 相続税申告 相談 税理士 板橋区
- 相続税申告 相談 税理士 豊島区
- 生前対策 相談 税理士 目黒区
Certified Public Tax Accountant
税理士紹介
-
- 税理士
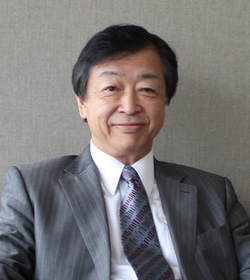
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |