住宅取得資金の贈与にかかる特例とは?条件や注意点についても解説
マイホームの購入の際、親や祖父母から資金の援助を受けるケースも少なくありません。 しかし、多額の金銭を受け取ると、贈与税という重い税負担がのしかかるのではないかと不安を感じる方も多いのではないでしょうか。
本記事では、住宅取得等資金の贈与の特例の概要や条件、注意点について解説していきます。
住宅取得等資金の贈与の特例とは
住宅取得等資金の贈与の特例は、父母や祖父母から自分が住むための住宅の新築、取得、または増改築などの資金を贈与された際に、一定の金額まで贈与税が非課税になる制度です。
通常、年間110万円を超える贈与を受けると贈与税が課されますが、この特例を適用することで、省エネ住宅などであれば1000万円まで、それ以外の住宅でも500万円までの贈与が非課税となります。
この制度は、若い世代の住宅取得を支援し、世代間の資産移転をスムーズにすることを目的としています。
なお、この制度は暦年贈与などの基礎控除110万円と併用が可能となっています。
受贈者の条件
この特例を受けるためには、受贈者が以下の主要な条件をすべて満たしている必要があります。
◼️直系卑属であること
贈与者の子や孫である必要があります。
配偶者の父母からの贈与は対象外ですが、養子縁組をしていれば対象となります。
◼️年齢制限
贈与を受けた年の1月1日時点で、18歳以上である必要があります。
◼️所得制限
その年の合計所得金額が2000万円以下であること。
ただし、住宅の床面積が40平米以上50平米未満の場合は、1000万円以下に制限されます。
◼️過去の適用歴
過去にこの特例を受けたことがないことが原則です。
◼️取得先の制限
配偶者や親族など、特別な関係がある人から住宅を取得したり、工事を請け負わせたりした場合は適用できません。
◼️取得と居住の期限
贈与を受けた翌年の3月15日までに、資金の全額を充てて住宅を完成・取得し、かつその家屋に住んでいる、または遅滞なく住むことが確実であることが求められます。
翌年12月末までに居住していない場合は、原則として適用が取り消されます。
◼️住所地の条件
一部例外を除き、原則として、贈与を受けた時に日本国内に住所があることが必要です。
住宅取得等資金の贈与の特例の注意点
住宅取得等資金の贈与の特例を利用した場合、たとえ非課税枠の範囲内の贈与であっても、必ず期限内に贈与税の申告書を税務署へ提出しなければいけません。
申告を怠ると特例の適用が認められず、通常の贈与税が課されてしまうため、注意しましょう。
まとめ
住宅取得等資金の贈与の特例は、住宅購入という大きなライフイベントにおいて、税負担を劇的に軽減できる貴重な制度です。
要件の確認や申告手続きを適切に行うことで、親世代からの支援を有効に活用し、比較的ゆとりのある生活設計が可能になります。
制度の内容は複雑で、最新の税制改正によって要件が変更されることもあるため、計画の段階で1度、専門家である税理士に相談し、準備を進めることをお勧めします。
Basic Knowledge
当事務所が提供する基礎知識
-
相続税申告までの流れ...
相続税には申告の方法と申告の期限があります。一般的な相続税の申告手順は次の通りです。①被相続人がなくなった後、相続人と相続財産の整理を行う。ここでは、相続財産が何かをまとめ(財産目録の作成)、相続人の確認を行います。この […]

-
親族外の事業承継|お...
親族外で行う事業承継(親族外承継)は、企業の存続と成長を図る上で重要な選択肢の1つとなっています。以下に、親族外承継の主な特徴やよくある問題、そしてそれらに対応するために押さえておくべきポイントを紹介します。親族外承継の […]

-
暦年贈与ってなに?具...
生前贈与の代表的な手法として、暦年贈与が挙げられます。本記事では、暦年贈与の概要や具体的な活用方法、利用の際の注意点を解説します。暦年贈与とは暦年贈与とは、1月1日から12月31日までの1年間に贈与された財産の合計額に対 […]

-
相続税の配偶者控除と...
相続税の節税手法として、相続税の配偶者控除は、特に高い効果が期待できます。本記事では、相続税の配偶者控除の要件や注意点を解説します。相続税の配偶者控除とは相続税の配偶者控除とは、亡くなった人の配偶者が遺産を相続した際、税 […]

-
合資会社と株式会社で...
合資会社は無限責任社員と有限責任社員が混在する持分会社で、有限責任社員しかいない株式会社とは性質が大きく異なります。その違いは両社の事業承継の方法にも反映され、進め方や採れる選択肢には差があります。合資会社での事業承継の […]

-
生命保険を活用した相...
相続対策として生命保険を活用するのは、有効な手段のひとつです。本記事では、生命保険を活用した相続対策の仕組みや注意点について解説します。生命保険を活用した相続対策の仕組み生命保険を利用して相続対策をする場合、受取人が相続 […]
Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
- 生前対策 相談 税理士 文京区
- 相続対策 相談 税理士 文京区
- 生前贈与 相談 税理士 豊島区
- 贈与税申告 相談 税理士 豊島区
- 池袋 相続税
- 贈与税申告 相談 税理士 練馬区
- 贈与税申告 相談 税理士 文京区
- 相続対策 相談 税理士 豊島区
- 相続対策 相談 税理士 目黒区
- 相続税申告 相談 税理士 目黒区
- 生前対策 相談 税理士 板橋区
- 相続対策 相談 税理士 板橋区
- 生前贈与 相談 税理士 板橋区
- 贈与税申告 相談 税理士 目黒区
- 相続対策 相談 税理士 練馬区
- 生前贈与 相談 税理士 目黒区
- 相続税申告 相談 税理士 板橋区
- 贈与税申告 相談 税理士 板橋区
- 池袋 相続税対策
- 生前贈与 相談 税理士 練馬区
Certified Public Tax Accountant
税理士紹介
-
- 税理士
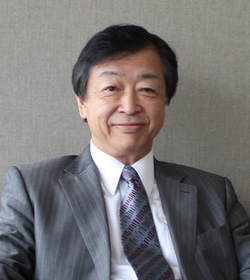
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |