名義預金で発生する贈与税や相続税の負担|子ども・孫名義の口座で失敗しない方法とは
配偶者や子ども、孫など、他人の名義で開設した口座にお金を預けて資金を送るという方法もあります。しかし、名義人と管理の実態がずれている場合は「名義預金」として税務上問題となるケースがありますので注意が必要です。
もし生前贈与を検討しているのであれば、名義預金に対して贈与税や相続税がどのように課税されるのか、税制上のルールや運用の実態を知っておくと良いでしょう。
名義預金とは何か
名義預金とは、実際に資金を出した方と口座の名義人が一致しない預金を指します。
たとえば、祖父が子どもや孫の名義で口座を作り、そこに自身のお金を入れている場合などが典型的なケースです。通帳の名前は孫になっていても、実際にお金を負担したのが祖父なら、税務上はその預金は祖父の財産として取り扱われることになります。つまり、単純に家族の名前を借りただけだと、相続税に関する節税効果を得られない可能性があるのです。
判断基準
以下のような要素に着目して名義預金に該当するかどうかが判断されます。
- お金の出所は誰なのか
→ 特に重要なポイントは「預金の原資がどこか」。たとえ名義が子どもや孫であっても、入金されているお金の出所が被相続人(亡くなった人)であれば、名義預金と評価されるリスクが高い。専業主婦の妻名義の口座に、夫が給与から貯めたお金が入っている場合も同様。 - 通帳や印鑑の管理状況
→ キャッシュカードや通帳などの管理がお金を出した方の管理下にあるなら名義預金として判断されやすい。名義人が自由に使えない状態だと、実質的には名義を借りているだけとみなされる。 - 本人の認識
→ 口座の名義人自身がその存在を認識していない場合、名義預金として判断されやすい。仮に存在を知っていても、そのお金に対し「贈与されたもの」という認識がないと問題になる。贈与はあげる人ともらう人の双方の意思の合致があって成立するものであるため。
名義預金の税務上の問題
名義預金に関しては、いくつか税務上の問題が生じるおそれがあります。以下の点に注意しましょう。
贈与税の課税
名義預金が存在することで、直ちに贈与税が課税されるわけではありません。しかし、名義人が実際にそこから資金を出して、使用した場合には、その時点で贈与が成立したものとみなされて課税される可能性があります。
申告や納税の必要性については、「年間110万円を超えるかどうか」が重要になってきます。贈与税には110万円/年の基礎控除がありますので、この範囲内であれば申告の必要はありません。
しかし、受贈者がほかに受けた財産があると、当該財産の価額も足して、110万円を超えたかどうかを見なくてはなりません。別の方からもさらに受け取っているものがあるなら、要注意です。
相続税の課税
名義預金の場合、贈与された財産として評価されず、その結果相続財産を構成する一部として処理されることがあります。
そのため節税対策を進めていたつもりが、一切のその効果を得られずに終わってしまう可能性もあるということです。
もし、財産を減らす目的で口座へ資金を送るのであれば、名義預金とならない形で贈与をする必要があるでしょう。ただしその場合は贈与税が課税されますので、どちらがお得になるのか試算し、両パターンで比較しながら対策を進めるよう気を付けるべきです。
加算税や延滞税のリスク
名義預金に関して、贈与税あるいは相続税が課税されるものとして適切に申告をしていない場合、加算税や延滞税が課されるリスクが生じます。
申告漏れが発覚すると、本来納めるべき税額に加えて、過少申告加算税または無申告加算税、そして延滞税などのペナルティが上乗せされるルールになっています。
また、資金を隠すなど悪質な行為は、より厳しい罰則である重加算税が適用されることもあるため避けましょう。
正しい生前贈与の進め方
税務上の問題を避けて適切に財産を移転するためには、正しい生前贈与の手続きを踏む必要があります。
基本的な対策としては「契約書を作成すること(双方に合意があったことを示す)」「実際に財産が移転されたことを示すこと」「名義人自身で管理すること」などが挙げられます。
専門家にも相談しながら、適切に取り組みましょう。
Basic Knowledge
当事務所が提供する基礎知識
-
不動産の生前贈与は行...
相続税対策について調べていると、「不動産の生前贈与」という言葉をよく耳にすると思います。確かに土地や建物を生前に贈与しておくことで相続税対策につながることもあるのですが、常に有益な手段であるとまではいえません。 重要なの […]

-
【2023年度税制改...
相続税の生前贈与加算制度が2023年度税制改正により改正されました。これにより、死亡日から遡って相続税の課税対象となる期間が3年から7年へと延長されました。また、このことはこれまでの相続税対策や相続税の計算にさまざまな影 […]

-
相続税の申告手続は自...
遺産の総額が大きいと相続税が課税され、相続人には相続税についての申告義務が課されます。遺産の価額を調査したり申告書を作成したり、作業の負担が大きいため申告手続は税理士に依頼するケースが多いです。 自分で申告することが禁じ […]

-
相続税の追徴課税とは
相続税を納付した後、相続税を意図的に脱税したなどと税務署が疑いをかけた場合には、税務調査を行い、その結果、脱税や重大な申告ミスが発覚した場合には、追徴課税を求める場合があります。意図的な重大な脱税には、「重加算税」と言っ […]

-
株式の生前贈与につい...
株式も現金のようにそのままの贈与が可能な資産です。株式を贈与する際には、どの程度の価値を持っているかを算出する必要があります。算出方法は4つあり1.贈与日の終値 2.贈与日を含む月の終値の平均 3.贈与日を含む月の前月の […]

-
生前贈与を受けた場合...
生前贈与を受けていたとしても相続放棄はできます。しかし生前贈与を受けた方が相続放棄をするとき、いくつか注意しておきたいポイントがあります。 当記事ではその注意点を紹介します。贈与を受けていても相続放棄はできる生 […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
- 池袋 相続税
- 生前贈与 相談 税理士 板橋区
- 生前贈与 相談 税理士 練馬区
- 生前対策 相談 税理士 豊島区
- 贈与税申告 相談 税理士 豊島区
- 相続対策 相談 税理士 文京区
- 池袋 贈与税
- 生前対策 相談 税理士 練馬区
- 池袋 生前贈与
- 生前贈与 相談 税理士 豊島区
- 相続対策 相談 税理士 目黒区
- 生前贈与 相談 税理士 目黒区
- 相続税申告 相談 税理士 豊島区
- 相続対策 相談 税理士 豊島区
- 贈与税申告 相談 税理士 板橋区
- 贈与税申告 相談 税理士 練馬区
- 贈与税申告 相談 税理士 目黒区
- 贈与税申告 相談 税理士 文京区
- 生前対策 相談 税理士 板橋区
- 相続税申告 相談 税理士 板橋区
Certified Public Tax Accountant
税理士紹介
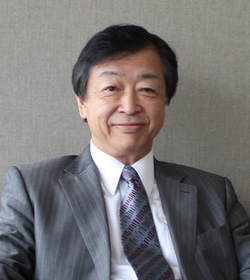
-
- 税理士
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |