事業承継における自社株の評価方法とは?具体的な手順を解説
事業承継を検討する際、自社の株式が税務上でいくらの価値を持つのかを把握する必要があります。
本記事では、事業承継における自社株の評価方法について解説します。
自社株の評価手順
非上場株式には市場価格がないため、国税庁が定める評価のルールに基づいて算出します。
具体的な手順は以下の通りです。
手順①株主の判定を行う
まず、株式を取得する人が、会社にとってどのような立場にあるのかを判定する必要があります。
取得者の分類は、経営に大きな影響力を持つ同族株主と、それ以外の少数株主の主に2つです。
同族株主が取得する場合は、会社の資産価値や収益力を反映した高い評価方法が用いられます。
一方で、少数株主が取得する場合は、配当金のみに着目した低い評価方法が適用される仕組みとなっています。
手順②会社の規模の判定を行う
同族株主による取得と判定された場合、次にその会社が、税務上の大会社、中会社、小会社のどれに該当するかを判定します。
この区分は、以下の3つの指標によって決定されます。
- 従業員数
- 売上高
- 総資産価額
規模が大きい会社ほど上場企業の株価に連動した評価が重視され、規模が小さい会社ほど自社の純資産額を重視した評価がなされます。
手順③株式の評価方法を決定する
会社規模の判定結果に基づき、以下のような手法を組み合わせて最終的な株価を決定します。
◼️類似業種比準方式
事業内容が似ている上場企業の株価や配当、利益、純資産を基に計算する手法です。
大会社はこの方式を主に用いるため、評価額を抑えやすい傾向にあります。
◼️純資産価額方式
時価で評価し直した会社の純資産額を基に計算する手法です。
小会社はこの方式が原則となり、保有資産が多いほど株価は高くなります。
なお、中会社の場合は、類似業種比準方式と純資産価額方式を一定の割合で組み合わせて計算します。
◼️配当還元方式
過去2年間の配当実績を基に計算する手法です。
経営権に影響を与えない少数株主が株式を取得する場合に適用され、他の方式に比べて評価額を低く抑えることが可能です。
いずれの手法を用いる場合でも、会社の財務状況や保有資産の中身によって、算出される金額は大きく変動します。
まとめ
自社株の評価は、株主の立場や会社の規模に応じて、複数の手法を使い分けながら進めます。
評価額の算定を誤ると、承継時の税負担が想定外に重くなるだけでなく、税務署からの指摘を受ける原因となります。
事業承継をお考えの際は、専門の税理士までご相談ください。
Basic Knowledge
当事務所が提供する基礎知識
-
生前贈与は遺留分侵害...
相続対策として生前贈与を行うことによって相続税の節税対策を行うことが出来ます。しかし、相続の際には特定の相続人にほとんどの遺産が渡ると遺留分減殺請求によって保証された相続分である遺留分の請求が出来ます。生前贈与の場合には […]

-
相続税申告の必要書類...
相続税の申告に必要な書類は次の通りです。①相続人のマイナンバーを確認できるもの②相続人の身分を確認できる身分証明書③相続税の申告書④相続人全員の印鑑証明書、戸籍謄本、住民票⑤死亡診断書⑥遺言書または遺産分割協議書の写し& […]

-
贈与税はいくらからか...
贈与税とは、個人が個人から財産を受け取った際に課税される税金を指します。金銭・不動産・有価証券など、経済的価値のある財産は原則として贈与税の課税対象となります。ただし、「扶養義務者から生活費・教育費に充てるために取得した […]

-
みなし相続財産とは
みなし相続財産とは、被相続人が亡くなった時点では相続財産に含まれていないが、被相続人が亡くなったことで相続人の財産となった財産をいいます。みなし相続財産には、例えば死亡退職金や保険金があります。ほかにも、信託受益金や定期 […]

-
孫への生前贈与方法
財産が多く、相続税が心配で相続税の対策をしたいとお考えの方がいらっしゃるかと思います。相続税の対策として様々な方法がありますが、特に孫への生前贈与を活用するのは対策方法の中でも最も有効な方法の一つです。 孫への […]

-
相続税の申告はどんな...
相続税の申告は必須ではありません。実際、相続人になった方のうち大半は申告を行っていません。なぜなら一定以上の遺産総額がなければ相続税は発生せず、申告も不要になるからです。 では遺産の額がいくら以下なら申告は不要になるので […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
- 生前対策 相談 税理士 目黒区
- 相続税申告 相談 税理士 豊島区
- 相続税申告 相談 税理士 板橋区
- 生前贈与 相談 税理士 目黒区
- 相続対策 相談 税理士 板橋区
- 相続対策 相談 税理士 練馬区
- 池袋 贈与税
- 生前贈与 相談 税理士 豊島区
- 生前贈与 相談 税理士 文京区
- 相続対策 相談 税理士 文京区
- 相続税申告 相談 税理士 目黒区
- 贈与税申告 相談 税理士 豊島区
- 贈与税申告 相談 税理士 文京区
- 相続対策 相談 税理士 目黒区
- 贈与税申告 相談 税理士 板橋区
- 生前贈与 相談 税理士 練馬区
- 池袋 相続税
- 生前贈与 相談 税理士 板橋区
- 相続対策 相談 税理士 豊島区
- 生前対策 相談 税理士 文京区
Certified Public Tax Accountant
税理士紹介
-
- 税理士
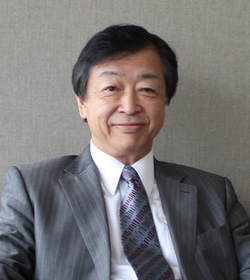
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |