【2023年度税制改正】生前贈与加算が3年から7年へ延長
相続税の生前贈与加算制度が2023年度税制改正により改正されました。
これにより、死亡日から遡って相続税の課税対象となる期間が3年から7年へと延長されました。
また、このことはこれまでの相続税対策や相続税の計算にさまざまな影響がもたらされます。
本記事では、生前贈与加算とは何か、改正の内容、そして改正による影響などについて解説します。
生前贈与加算とは
生前贈与加算とは、死亡日から遡って課税対象となる期間において贈与を受けていた場合に、贈与額を相続財産へと加算する制度です。
相続財産へと加算される反面、既に支払った贈与税の金額分が相続税から差し引かれます。
これまでの制度ではその期間が3年と定められており、死亡日から3年以内の贈与が制度の対象となっていました。
改正の内容
この相続税の生前贈与加算制度が2023年度税制改正により、生前贈与加算の期間が3年から7年に延長されました。
つまり、生前贈与が行われた日が死亡から7年以内の場合には、その贈与は相続であるとみなされて、相続財産へと加算されるように変更されました。
改正の影響は?
この改正により、これまでの生前贈与による相続税対策や相続税の金額にさまざまな影響が生じます。
具体的には、生前贈与加算の期間が7年に延長されることで、生前に贈与された財産に対して相続税が課される期間が長くなります。
そのため、相続人や贈与を受けた人は、生前贈与に関する税務申告を適切に行い、期限までに納付することが重要です。
つまり、今回の改正にはこれまでの暦年贈与などを活用した相続税対策が行いづらくなるというデメリットが存在します。
改正の適用は?改正の影響を避けるには?
今回の生前贈与加算制度の改正による適用はすぐに始まるわけではありません。
具体的には、相続の発生する時期が2027年1月1日より、一年ごとに4、5、6、7年と段階的に適用されていきます。
つまり、ここから逆算していくと、最短で2024年から改正の適用対象になります。
したがって、この改正の影響を避けるには2023年内に生前贈与を行うことが考えられます。
しかしながら、贈与税の控除枠は年間110万円までと定められています。
贈与税の税率は相続税よりも高く、生前贈与の目的の一つである節税効果が見込めなくなるので、注意しましょう。
相続に関するお悩みは税理士法人HOPEオフィスにご相談ください
税理士法人HOPEオフィスでは、相続に詳しい税理士が在籍しております。
生前贈与はどこまでが対象か、自身が行う予定の贈与は制度改正の対象になるのか、生前贈与以外に相続税対策の方法はあるのかなど相続について気になることや疑問点がある方はお気軽に一度ご相談ください。
Basic Knowledge
当事務所が提供する基礎知識
-
生前贈与のメリット
生前対策の中でも有効な手段として生前贈与を行うことがあげられます。生前贈与を選択することで様々なメリットを享受することが可能です。 ・節税になる生前贈与を行う際には、暦年贈与の場合年間110万円以上の贈与が課税 […]

-
事業承継・引継ぎ補助...
中小企業や個人事業主など、規模の小さな事業者が事業承継や M&Aに取り組むときは、「事業承継・引継ぎ補助金」の活用も検討してみましょう。大きな取り組みに対しコスト面で不安があるかもしれませんが、その負担を軽減する […]

-
孫への生前贈与方法
財産が多く、相続税が心配で相続税の対策をしたいとお考えの方がいらっしゃるかと思います。相続税の対策として様々な方法がありますが、特に孫への生前贈与を活用するのは対策方法の中でも最も有効な方法の一つです。 孫への […]

-
貸付用不動産評価の5...
相続財産に賃貸アパートなどの貸付用不動産が含まれていた場合、相続税評価額は低くなるのが一般的です。しかし、2027年1月1日以降に導入される貸付用不動産評価の5年ルールの対象となると、相続税評価における減額が難しくなりま […]

-
相続税の申告はどんな...
相続税の申告は必須ではありません。実際、相続人になった方のうち大半は申告を行っていません。なぜなら一定以上の遺産総額がなければ相続税は発生せず、申告も不要になるからです。 では遺産の額がいくら以下なら申告は不要になるので […]

-
土地の相続~相続税の...
■土地を相続することになったら土地を相続することになった場合、どのように相続するのかといった相続方法について考える必要があるでしょう。また、それだけでなく、土地の相続税がいくらかかるのか、心配される方も多いと思います。こ […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
Certified Public Tax Accountant
税理士紹介
-
- 税理士
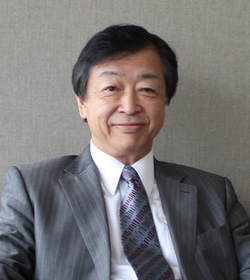
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |