生前贈与を現金で行う際の注意点
生前贈与を現金で行う際の注意点についてご説明します。
■現金手渡しの生前贈与なら税務署にばれないか
生前贈与を現金手渡しで行えば、贈与税を申告しなくても税務署にばれないとお考えの方もいらっしゃるでしょう。
しかし、税務署は銀行口座の出入金履歴について、最低10年分さかのぼって調査をします。
贈与された側についても調査が行われ、贈与された金銭を使って不動産や車を購入していないかなどを調査され、その上で、実地調査が行われます。
贈与税を脱税したことがばれてしまうと、延滞税や無申告加算税、重加算税などの追加徴税が課されたり、懲役刑や罰金刑を科される可能性があるため、きちんと申告しなければなりません。
■暦年贈与を利用する際の注意点
生前贈与で節税効果を狙う場合の基本は、暦年贈与だといえます。
暦年贈与とは、受け取る人が1月1日から12月31日までの1年間に受け取った財産の合計額が110万円を超えなかった場合、贈与税が発生しない制度です。
すなわち、贈与した人数×110万円×贈与した年数分、無課税で贈与することができます。
贈与する際に特に手続きはなく、誰でも簡単に行うことができます。
ただし、贈与があったことを税務署に否認されて、相続時に相続税が課税される可能性がある点に注意が必要です。
暦年贈与を税務署に認めてもらうには、以下のような方法で証拠を残すことが有効だといえます。
・贈与のたびに贈与契約書を作成する
贈与契約書を作成して、贈与であることについて双方が合意していたことを証明することが必要です。
贈与契約書には、署名と日付は自筆で記入し、実印で押印をします。
また、公証役場で確定日付のハンコを押してもらうと、その日に贈与契約書が存在したことを証明することができ、隠れて後から作ったものではないことを証明しやすくなります。
・現金手渡しではなく、受け取る人が管理する口座に振り込む
入金先の口座が、名義は受け取る人のものであっても、贈与者が管理していた場合、生前贈与が否認される可能性があります。
したがって、受け取る人が自由に使える口座に入金をするようにしましょう。
また、他の注意点としては、被相続人が亡くなる前の3年間の生前贈与は、相続財産として算定されて、相続税が課税される対象となることです。
税理士法人HOPEオフィスでは、豊島区、文京区、練馬区、板橋区、目黒区を中心に東京都、埼玉県、神奈川県で皆様からご相談を承っております。
「生前贈与」など、遺産相続に関するあらゆる問題に対応しておりますので、お困りの際にはお気軽に当事務所までご相談ください。豊富な知識と経験から、ご相談者様に最適な解決方法をご提案させていただきます。
Basic Knowledge
当事務所が提供する基礎知識
-
事業承継におけるデュ...
事業承継では、会社や事業を引き継ぐ前に、経営状況やリスクを十分に確認することが重要です。その際に実施される調査がデューデリジェンスです。本記事では、事業承継におけるデューデリジェンスの概要や目的、主な調査内容について紹介 […]

-
相続税の配偶者控除と...
相続税の節税手法として、相続税の配偶者控除は、特に高い効果が期待できます。本記事では、相続税の配偶者控除の要件や注意点を解説します。相続税の配偶者控除とは相続税の配偶者控除とは、亡くなった人の配偶者が遺産を相続した際、税 […]

-
生前贈与を受けた場合...
生前贈与を受けていたとしても相続放棄はできます。しかし生前贈与を受けた方が相続放棄をするとき、いくつか注意しておきたいポイントがあります。 当記事ではその注意点を紹介します。贈与を受けていても相続放棄はできる生 […]

-
相続税の申告期限はい...
相続が発生した時に相続税の申告を行いますが、相続税の申告納税期限は相続が発生してから10か月以内となっています。相続税の申告納税までには財産目録を作成して遺産分割協議を行って遺産の分割を行うことになりますが、相続人間でト […]

-
生前贈与は遺留分侵害...
相続対策として生前贈与を行うことによって相続税の節税対策を行うことが出来ます。しかし、相続の際には特定の相続人にほとんどの遺産が渡ると遺留分減殺請求によって保証された相続分である遺留分の請求が出来ます。生前贈与の場合には […]

-
合資会社と株式会社で...
合資会社は無限責任社員と有限責任社員が混在する持分会社で、有限責任社員しかいない株式会社とは性質が大きく異なります。その違いは両社の事業承継の方法にも反映され、進め方や採れる選択肢には差があります。合資会社での事業承継の […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
Certified Public Tax Accountant
税理士紹介
-
- 税理士
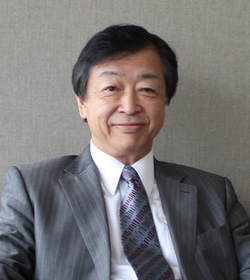
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |