生前対策・贈与に関するキーワードに関する基礎知識や事例
-
生前贈与 毎年
相続時精算課税制度とは暦年課税制度では、毎年110万円までを基礎控除額として贈与税の額を決定していく制度です。一方で相続時精算課税制度では、贈与額の合計が2500万円までの場合贈与税が非課税となります。 この制度では、贈 […]
-
株式 生前贈与 非課税
相続税の対象となる財産とならない財産とは・基礎控除内など、非課税の範囲である財産(基礎控除内の財産や生命保険などの非課税の枠がある財産)・3年以内に相続人ではない、また遺贈も受けない人に贈与されたもの・礼拝道具や仏具、特 […]
-
贈与 税率 国税庁
相続税の追徴課税とは意図的な重大な脱税には、「重加算税」と言ってさらに税率の重い追徴課税を求める場合があります。 追徴課税は、相続税を申告した場合のみでなく、相続税を申告していなかったことを指摘された場合にも課税される場 […]
-
生前贈与 相続分
相続税の配偶者控除とは「1億6000万円」か「配偶者の法定相続分」のいずれか大きい金額となっています。つまり、ほとんどの場合、受けることのできる権利となっています。 配偶者控除を受けるためには、次のような条件が必要となり […]
-
生前対策 税理士
相続税申告を税理士に依頼するとどこまで対応できるのか相続税申告を税理士に依頼することによって、税理士は次のようなことが対応可能となります。・相続税の申告代行相続税の申告を税理士に依頼をすることが出来ます。相続税の申告書の […]
-
特別受益 生前贈与
株式の生前贈与について株式については早めの生前贈与が得であると一般的に言われています。その理由としては、株価の上昇や配当金の存在によって後々の相続の際に生前贈与の場合よりも課税額が多くなるからです。したがって株式について […]
-
贈与税 教育資金
相続時精算課税制度とは暦年課税制度では、毎年110万円までを基礎控除額として贈与税の額を決定していく制度です。一方で相続時精算課税制度では、贈与額の合計が2500万円までの場合贈与税が非課税となります。 この制度では、贈 […]
-
住宅 購入 資金 贈与
小規模宅地の特例とはこの土地は住宅として使われていた土地のことです。そのため、亡くなった被保険者が住んでいた宅地も対象となります。②特定事業用宅地等故人が事業に使っていた土地は小規模宅地等の特例の対象となります。また、故 […]
-
贈与 土地
小規模宅地の特例とはこの土地は住宅として使われていた土地のことです。そのため、亡くなった被保険者が住んでいた宅地も対象となります。②特定事業用宅地等故人が事業に使っていた土地は小規模宅地等の特例の対象となります。また、故 […]
-
生前贈与 財産
相続税の配偶者控除とは・財産隠しをしていない・相続税の申告書を確実に提出すること・遺産分割が確定している この条件を満たすことで、配偶者控除を受けることが出来ます。配偶者控除を受けることによって相続税がなくなるケースもあ […]
Basic Knowledge
当事務所が提供する基礎知識
-
暦年贈与ってなに?具...
生前贈与の代表的な手法として、暦年贈与が挙げられます。本記事では、暦年贈与の概要や具体的な活用方法、利用の際の注意点を解説します。暦年贈与とは暦年贈与とは、1月1日から12月31日までの1年間に贈与された財産の合計額に対 […]

-
相続時精算課税制度と...
贈与によって財産を譲り渡す意場合には、暦年課税制度と相続時精算課税制度から選択することになります。暦年課税制度では、毎年110万円までを基礎控除額として贈与税の額を決定していく制度です。一方で相続時精算課税制度では、贈与 […]

-
相続税の連帯納付義務...
複数いる相続人のうち、誰かが相続税を支払わなかった場合、相続税の納付義務はどうなるのでしょうか。そんな事態を想定して、相続税には、「相続税の連帯納付義務」という制度と義務が存在します。本記事では、この「相続税の連帯納付義 […]

-
生前贈与を受けた場合...
生前贈与を受けていたとしても相続放棄はできます。しかし生前贈与を受けた方が相続放棄をするとき、いくつか注意しておきたいポイントがあります。 当記事ではその注意点を紹介します。贈与を受けていても相続放棄はできる生 […]

-
贈与税の申告期限と遅...
贈与税は、財産をもらった場合に課税される税金ですが、一定額を超えると申告が必要になります。申告期限を過ぎると、本来の税額に加えて延滞税や加算税などのペナルティが課される可能性があるため注意が必要です。本記事では、贈与税の […]

-
事業承継計画書の作り...
事業承継計画書とは、中長期的な視点で事業を引き継ぐためのスケジュールや目標をまとめた書類です。本記事では、事業承継計画書の作成手順について解説します。事業承継計画書の作り方事業承継計画書は以下の手順に沿って作成していきま […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
Certified Public Tax Accountant
税理士紹介
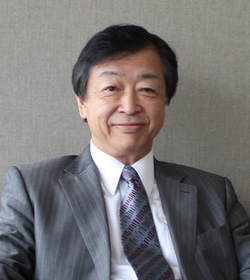
-
- 税理士
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |