相続税に関するキーワードに関する基礎知識や事例
-
生命保険金 みなし相続財...
みなし相続財産とはみなし相続財産とは、被相続人が亡くなった時点では相続財産に含まれていないが、被相続人が亡くなったことで相続人の財産となった財産をいいます。みなし相続財産には、例えば死亡退職金や保険金があります。ほかにも […]
-
贈与税 時効
相続税の時効とは相続税には時効が存在しており、時効が成立したものに関しては、相続税は支払わなくてもよいことになっています。 相続税の時効は2種類に分かれており、5年と7年があります。■5年の場合5年の場合は、善意の場合の […]
-
贈与税 いくらから
相続時精算課税制度とは暦年課税制度では、毎年110万円までを基礎控除額として贈与税の額を決定していく制度です。一方で相続時精算課税制度では、贈与額の合計が2500万円までの場合贈与税が非課税となります。 この制度では、贈 […]
-
贈与税 計算
相続税申告までの流れと期限③遺産分割協議の後、それぞれの相続人の相続税を計算する遺産分割協議を行って、それぞれの相続人がどれだけの財産を相続するか決めましょう。その後、相続税の計算を行って相続税納付の準備をしましょう。④ […]
-
贈与税 非課税
相続時精算課税制度とは暦年課税制度では、毎年110万円までを基礎控除額として贈与税の額を決定していく制度です。一方で相続時精算課税制度では、贈与額の合計が2500万円までの場合贈与税が非課税となります。 この制度では、贈 […]
-
贈与税 かからない方法
相続時精算課税制度とは暦年課税制度では、毎年110万円までを基礎控除額として贈与税の額を決定していく制度です。一方で相続時精算課税制度では、贈与額の合計が2500万円までの場合贈与税が非課税となります。 この制度では、贈 […]
-
贈与税 住宅
贈与税の配偶者控除(おしどり贈与)の特例とは贈与税の配偶者控除の特例は、おしどり贈与とも呼ばれており婚姻期間が20年間を超えるような夫婦が居住用住宅または、これを取得するための金銭を配偶者に対して贈与した場合2000万円 […]
-
土地 贈与税
小規模宅地の特例とはこの土地は住宅として使われていた土地のことです。そのため、亡くなった被保険者が住んでいた宅地も対象となります。②特定事業用宅地等故人が事業に使っていた土地は小規模宅地等の特例の対象となります。また、故 […]
-
相続放棄 相続税
相続税申告を税理士に依頼するとどこまで対応できるのか相続税申告を税理士に依頼することによって、税理士は次のようなことが対応可能となります。・相続税の申告代行相続税の申告を税理士に依頼をすることが出来ます。相続税の申告書の […]
-
相続放棄 必要書類
相続税申告の必要書類とは税理士法人HOPEオフィスでは、豊島区、文京区、練馬区、板橋区、目黒区を中心に東京都、埼玉県、神奈川県で「相続税申告」、「相続税の修正申告」、「相続税の配偶者控除」などといった税務相談を承っており […]
Basic Knowledge
当事務所が提供する基礎知識
-
18歳未満が相続人な...
相続人が誰であっても相続税の基本的な計算方法は変わりません。ただし、人によって使える控除制度があり、もし相続人が 18歳未満であれば年齢に応じた税額控除を適用することができます。 この未成年者の税額控除では税額 […]

-
相続税の追徴課税とは
相続税を納付した後、相続税を意図的に脱税したなどと税務署が疑いをかけた場合には、税務調査を行い、その結果、脱税や重大な申告ミスが発覚した場合には、追徴課税を求める場合があります。意図的な重大な脱税には、「重加算税」と言っ […]

-
相続税の基礎控除額は...
相続税における「基礎控除」とは、相続財産のうち一定額までを課税対象から除外する制度です。多くの場合、遺産の総額が基礎控除額を上回らないため相続税が課されないのですが、その判定をするにはまず基礎控除額を把握できないといけま […]

-
生前対策を税理士に相...
生前対策を行うことで相続の際の問題を数多く解決することが可能です。例えば、ありがちな争族の問題であれば生前に話し合い贈与を行うことによってそれぞれに納得のいく財産が残るため争いを避けやすくなります。また、突然の相続税負担 […]

-
生前贈与は遺留分侵害...
相続対策として生前贈与を行うことによって相続税の節税対策を行うことが出来ます。しかし、相続の際には特定の相続人にほとんどの遺産が渡ると遺留分減殺請求によって保証された相続分である遺留分の請求が出来ます。生前贈与の場合には […]

-
親族内承継のメリット...
昨今の中小企業における重大な課題が「事業承継」です。後継者が見つからず黒字のまま閉業するケースも珍しくありません。代表的な手段の1つに「親族内承継」がありますが、メリット・デメリットをよく理解したうえで取り組むことが大事 […]

Search Keyword
よく検索されるキーワード
-
エリアに関するキーワード
Certified Public Tax Accountant
税理士紹介
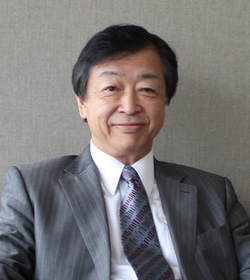
-
- 税理士
- 越智 文夫(オチ フミオ)
-
- 所属
-
- 東京税理士会
-
- 経歴
-
昭和24年、東京都生まれ。東京経済大学卒業。
「人のためになる仕事をしたい」「巡り合った方のお力になりたい」と考え、税理士を志す。
大学卒業後に税理士資格を取得。昭和55年池袋に事務所を構え、以来38年、個人・法人に関係なく様々な方のご相談を伺い、税務申告や会計業務でお悩みの解決をサポートしている。
Office Overview
事務所概要
| 事務所名 | 税理士法人HOPEオフィス |
|---|---|
| 所属 | 東京税理士会 |
| 税理士 | 越智 文夫(オチ フミオ) |
| 所在地 | 〒171-0022 東京都豊島区南池袋2丁目31番5号 南大和ビル3階 |
| 電話番号 | 03-3987-5301 |
| 対応時間 | 平日 9:00〜17:00(事前予約で時間外対応可能) |
| 定休日 | 土・日・祝 |